Cashini – Trusted Cash Loan

Mga screenshot
Mga detalye
- Rating
- 15.00 mga review
- Bersyon
- 1.2.1
- Developer
- AstraFund Lending Corp.
Pagsusuri ni Norviv
Sa unang tingin, ang Cashini – Trusted Cash Loan ay isang tuwirang app sa pautang para sa mga nangangailangan ng dagdag na pera nang hindi dumadaan agad sa tradisyonal na proseso ng bangko. Nang subukan ko ang daloy nito, ang pinakamalakas na dating ay ang pagiging simple ng layunin: maghanap ng lisensyadong pautang, tingnan ang mga bayarin, at pumili ng iskedyul ng pagbabayad na mas kayang isama sa buwanang budget. Libre itong gamitin, at ang developer nito ay AstraFund Lending Corp.
May saysay ang ganitong app para sa isang taong may malinaw na panandaliang pangangailangan—halimbawa, biglang bayarin sa bahay, gastusing pang-eskuwela, o kakulangang kailangang punan bago dumating ang susunod na sahod. Pero hindi ko ito tinitingnan bilang awtomatikong solusyon sa paulit-ulit na kakapusan. Ang tunay na tanong ay hindi kung mabilis ba itong subukan sa unang linggo, kundi kung kaya ba nitong manatiling kapaki-pakinabang kapag kasama na sa regular na desisyon sa pera ang pagbabayad, pag-iingat sa utang, at pag-check ng mga bayarin.
Ang unang linggo: mabilis maintindihan, pero kailangang mabagal magdesisyon
Sa unang paggamit, nakatutulong ang malinaw na posisyon ng Cashini. Hindi ito app sa pag-iimpok o pang-araw-araw na budgeting; nakatuon ito sa cash loan. Dahil dito, hindi ko kailangang hulaan kung para saan ang serbisyo. Ang mahalagang gawain ay basahin nang mabuti ang alok, unawain ang kabuuang babayaran, at ikumpara iyon sa aktuwal na kakayahan kong magbayad.
Ang ganitong tuwirang disenyo ay magandang bagay para sa bagong gumagamit. Hindi nito kailangang punuin ang screen ng mga tool na hindi naman kailangan kapag may agarang gastusin. Sa kabilang banda, ang pagiging simple ay puwedeng magbigay ng maling pakiramdam na simple rin ang mismong utang. Hindi iyon dapat mangyari. Kahit mabilis ang pag-apruba, hindi ibig sabihin na tama nang tanggapin agad ang alok.
Ang payo ko sa unang linggo ay huwag magsimula sa tanong na “Magkano ang puwedeng hiramin?” Mas mabuting magsimula sa “Magkano ang kaya kong ibalik nang hindi maaapektuhan ang pagkain, renta, kuryente, pamasahe, at iba pang obligasyon?” Pagkatapos, saka tingnan kung ang halagang inaalok ng Cashini ay akma sa sagot. Ito ang isang mahalagang pagkakaiba sa pagitan ng kapaki-pakinabang na paggamit at padalus-dalos na pangungutang.
Maganda ring gumawa ng sariling tala bago tanggapin ang anumang alok. Isulat ang halagang matatanggap, kabuuang ibabalik, petsa o iskedyul ng hulugan, at anumang bayaring ipinapakita sa proseso. Kahit malinaw ang pagpapakita ng singil, mas madaling makita ang tunay na bigat ng utang kapag nasa isang hiwalay na tala. Para sa akin, ito ang isa sa mga praktikal na workflow na dapat gawin ng bawat bagong user, lalo na kung may iba pang kasalukuyang obligasyon.
May dagdag na kumpiyansa ang mataas na nakikitang marka ng app: mayroon itong 4.7 average rating mula sa mahigit isang daang rating. Hindi ko iyon itinuturing na garantiya na magiging pareho ang karanasan ng bawat tao, ngunit nagpapahiwatig itong may mga gumagamit na nakitang maayos ang pangunahing daloy. Mas maliit ang bilang ng nakasulat na review kumpara sa kabuuang rating, kaya mas makabuluhan pa rin ang sariling pagsusuri sa mga kondisyon kaysa umasa lamang sa marka.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Sa unang linggo, dapat ding sagutin ng user ang ilang tanong bago magpatuloy. Ang pautang ba ay para sa isang tunay na kinakailangang gastusin o para sa bagay na puwedeng ipagpaliban? May nakalaan bang pera para sa unang bayad? Ano ang mangyayari sa budget kung maantala ang sahod? Kung hindi malinaw ang mga sagot, hindi ko irerekomendang gamitin ang bilis ng app bilang dahilan para manghiram.
Isang makatotohanang sitwasyon sa paggamit
Isipin ang isang empleyadong may biglaang bayarin sa bahay ilang araw bago ang sahod. Sa halip na manghiram ng pinakamalaking halagang lumilitaw, puwede niyang gamitin ang Cashini para tingnan kung may mas maliit na halaga at mas angkop na iskedyul. Ang mahalagang hakbang ay iugnay ang hulog sa eksaktong petsa ng kita, at magtabi muna ng pambayad bago gamitin ang natitirang pera.
Kung ang tanging paraan para makabayad ay mangutang muli, magbawas ng pagkain, o ipagpaliban ang ibang kritikal na bayarin, hindi na magandang solusyon ang loan. Sa ganitong sitwasyon, mas mabuting makipag-usap muna sa pinagkakautangan, humanap ng mas murang alternatibo, o maghintay kung kaya. Ang Cashini ay maaaring maging tulay sa isang tiyak na kakulangan, pero hindi nito dapat palitan ang emergency fund o maayos na buwanang plano.
Pagkatapos ng unang buwan: doon nasusukat ang tunay na halaga
Kapag tapos na ang unang excitement ng mabilis na proseso, nagbabago ang gamit ng app. Hindi na ang pagkuha ng pera ang sentro; ang sentro ay ang pag-alala sa obligasyon at pagprotekta sa sariling cash flow. Para sa akin, ang buwanang halaga ng Cashini ay nakasalalay sa disiplina ng user, hindi sa dalas ng pagbubukas ng app.
Kung isang beses lang gagamitin para sa malinaw na pangangailangan at maayos na mababayaran, maaaring maging praktikal ito. Kung paulit-ulit namang ginagamit para takpan ang parehong kakulangan, nagiging senyales iyon na mas malalim ang problema sa budget. Sa puntong iyon, hindi na sapat ang flexible na pagbabayad. Kailangan nang ayusin ang pinagmumulan ng kakapusan.
Ang magandang ugali ay magtakda ng personal na limitasyon bago pa man mag-apply. Halimbawa, maaari kong ipasya na hindi ako tatanggap ng alok kung ang hulog ay kukuha ng perang nakalaan na para sa pangunahing pangangailangan. Maaari ko ring itala ang petsa ng bawat bayad sa kalendaryo at magtakda ng paalala ilang araw bago ito. Hindi ito espesyal na feature na ipinapangako ng app; ito ay sariling sistema na nagbabawas ng panganib na makalimutan ang obligasyon.
May isa pang kapaki-pakinabang na paraan: pagkatapos ng bawat bayad, suriin kung nabawasan ba talaga ang kabuuang utang at kung may natitirang bayarin na dapat bantayan. Huwag umasa sa simpleng pakiramdam na “nakapagbayad na ako.” Sa pautang, ang mahalaga ay ang aktuwal na status ng obligasyon. Kung may bahagi ng proseso na hindi malinaw, mas mabuting humingi ng paliwanag sa opisyal na support channel ng serbisyo bago gumawa ng panibagong hakbang.
Sa paghahambing sa karaniwang alternatibo, mas tuwiran ang ganitong loan app kaysa sa bangko para sa taong ayaw o hindi kayang dumaan sa mas mabigat na proseso. Maaari rin itong maging mas angkop kaysa impormal na pangungutang sa kakilala kung mahalaga sa user ang malinaw na dokumentasyon at nakasaad na bayarin. Ngunit hindi ibig sabihin nito na palaging mas mura o mas magaan ito. Ang tamang paghahambing ay dapat nakabatay sa kabuuang ibabalik at sa epekto ng iskedyul sa budget, hindi sa bilis ng pag-apruba lamang.
Kung may credit card na kayang bayaran nang buo at may mas mababang kabuuang gastos para sa parehong pangangailangan, maaaring mas mainam iyon. Kung may sapat na ipon, mas ligtas gamitin ang sariling pera kaysa lumikha ng bagong obligasyon. Kung ang pangangailangan ay pangmatagalan, mas makatuwirang maghanap ng mas angkop na produktong pinansyal kaysa gumamit ng panandaliang loan app nang paulit-ulit.
Para kanino ito kapaki-pakinabang
Sa tingin ko, pinakamainam ang Cashini para sa taong may tiyak na halaga at tiyak na dahilan ng pangungutang, may regular na pinanggagalingan ng pambayad, at handang basahin ang bawat kondisyon bago tumanggap. Ang pagiging libre ng app ay nakababawas sa hadlang sa pag-download, ngunit hindi nito ginagawang libre ang mismong pangungutang. Dapat paghiwalayin ng user ang gastos sa paggamit ng app at ang kabuuang gastos ng loan.
Maaari rin itong maging kapaki-pakinabang sa isang taong gustong makita nang mas organisado ang proseso kumpara sa pakikipagpalitan ng mensahe sa hindi pormal na nagpapautang. Ang malinaw na pagpapakita ng bayarin at flexible na pagbabayad ay may halaga kapag ginagamit ito nang maingat. Pero para sa taong walang regular na kita, may ilang kasalukuyang utang, o umaasang uutang muli para bayaran ang nauna, hindi ko ito irerekomenda.
Mga tanong na dapat sagutin bago tanggapin ang alok
Una, magkano ang aktuwal na matatanggap kumpara sa kabuuang ibabalik? Ikalawa, kailan eksaktong magsisimula ang bayad at tugma ba iyon sa petsa ng kita? Ikatlo, may sapat bang natitirang pera pagkatapos ng bawat hulog para sa pangunahing gastusin? Ikaapat, ano ang personal na plano kung maantala ang kita? Kung hindi kayang sagutin ang mga ito nang malinaw, hindi pa handa ang user na tumanggap ng loan, kahit mukhang maganda ang alok sa unang screen.
Mahalaga ring malaman kung ang app ay akma sa edad at device ng gagamit. Ang Cashini ay may age rating na 3+ at nangangailangan ng Android na bersyon 6.0 o mas bago. Ang rating sa edad ay hindi nangangahulugang pambata ang serbisyo; loan app pa rin ito na dapat gamitin ng taong may sapat na pag-unawa sa kontrata at sariling obligasyon.
Ang maintenance burden: hindi mabigat ang app, pero mabigat ang responsibilidad
Sa pangmatagalang paggamit, ang pinakamalaking maintenance burden ay hindi ang regular na pagbubukas ng app kundi ang pagpapanatiling maayos ng sariling tala. Kailangang alam ko kung magkano pa ang natitira, kailan ang susunod na bayad, at kung paano ito makaaapekto sa iba pang gastusin. Kung hindi ko kayang gawin iyon, magiging mapanganib ang anumang quick-loan service, gaano man kadali ang interface.
Ang kasalukuyang bersyon ng app ay 1.2.1, kaya makatuwirang panatilihing updated ang application kapag may bagong bersyon na inaalok sa device. Hindi ko ito itinuturing na kapalit ng pagbabasa ng kondisyon, ngunit nakatutulong ang updated na app para mabawasan ang aberyang dulot ng lumang bersyon. Bago magpatuloy sa sensitibong proseso, tiyaking tama ang app na binuksan at iwasang ilagay ang impormasyon sa kahina-hinalang kopya o hindi opisyal na pinagmulan.
Isang praktikal na routine ang pag-check ng loan status sa parehong araw bawat linggo, hindi lamang kapag malapit na ang due date. Sa ganitong paraan, mas maagang mapapansin ang anumang hindi inaasahang pagbabago o tanong. Maaari ring gumamit ng sariling spreadsheet o simpleng notebook para hindi nakasalalay sa memorya lamang. Para sa akin, ito ang mas mahalagang “advanced” na paggamit kaysa basta pagkuha ng pinakamataas na posibleng halaga.
May trade-off din ang flexible na pagbabayad. Nakakatulong ito kapag kailangan kong ihanay ang hulog sa daloy ng kita, ngunit maaari rin nitong gawing mas madaling ipagpaliban ang desisyon tungkol sa kabuuang gastusin. Ang flexibility ay kapaki-pakinabang lamang kapag may malinaw na plano; kung wala, maaari nitong pahabain ang panahon ng pag-aalala at pagba-budget.
Hindi ko rin irerekomendang gamitin ang app bilang permanenteng wallet. Ang pag-iwan ng bukas na access sa pautang ay maaaring magtulak sa impulsive borrowing, lalo na kapag may biglaang sale o hindi planadong gastusin. Mas maayos na ituring ito bilang emergency tool na ginagamit lamang kapag may partikular na dahilan, hindi bilang dagdag na buwanang kita.
Mga pinagmumulan ng pagod sa paglipas ng panahon
Ang unang pinagmumulan ng fatigue ay ang paulit-ulit na mental calculation. Sa bawat bagong pangangailangan, kailangang isipin kung ang paghiram ngayon ay magpapabigat sa susunod na linggo o buwan. Kapag madalas na itong nangyayari, maaaring mas nakakapagod ang pamamahala sa utang kaysa sa mismong proseso ng aplikasyon.
Ikalawa, maaaring maging mapanlinlang ang pakiramdam ng ginhawa mula sa mabilis na pag-apruba. Nalulutas nito ang agarang kakulangan, ngunit hindi nito awtomatikong inaayos ang mababang kita o mataas na gastusin. Kung paulit-ulit na ginagamit ang Cashini para sa pagkain, renta, o regular na bayarin, mas malinaw na kailangan ng pagbabago sa budget o tulong pinansyal na hindi nakabatay sa panibagong utang.
Ikatlo, ang paghahambing sa ibang serbisyo ay maaaring nakakapagod kung bilis lamang ang tinitingnan. Ang bangko, credit cooperative, employer advance, at pautang mula sa taong pinagkakatiwalaan ay may magkakaibang proseso at panganib. Ang Cashini ay maaaring manalo sa kaginhawahan para sa ilang user, ngunit maaaring matalo sa kabuuang gastos o flexibility depende sa sitwasyon. Walang iisang alternatibo na pinakamainam para sa lahat.
May mga user ding mas mabuting umiwas sa app kung hindi komportable sa digital loan process, nahihirapang magbasa ng mga kondisyon, o walang maaasahang paraan para subaybayan ang due dates. Hindi sapat ang mataas na rating para palitan ang personal na kakayahang magbayad. Ang isang serbisyo ay maaaring maayos para sa ibang tao at hindi pa rin tama para sa akin.
Sa praktikal na antas, dapat ding maglaan ng oras sa pag-save ng mahahalagang detalye ng loan at pag-iingat sa account access. Huwag magbahagi ng sensitibong impormasyon sa ibang tao, at huwag iwanang basta-basta ang mga dokumentong may detalye ng utang. Ang ganitong pag-iingat ay bahagi ng maintenance na madalas nakakaligtaan dahil nakatuon ang user sa pagkuha ng pera.
Hatol ko sa halaga nito kapag nawala na ang novelty
Ang Cashini – Trusted Cash Loan ay may malinaw na lugar sa kategorya ng pampinansyang app: para sa lisensyadong pautang na may malinaw na bayarin, mabilis na proseso, at mga opsyon sa pagbabayad na maaaring iangkop sa sitwasyon. Nakita ko ang halaga nito lalo na para sa panandaliang pangangailangang may tiyak na halaga at tiyak na pinagmumulan ng pambayad.
Hindi ko ito irerekomenda bilang regular na paraan para tustusan ang pamumuhay. Kapag naging bahagi na ito ng bawat buwan, nawawala ang benepisyo ng pagiging emergency tool at napapalitan ng patuloy na obligasyon. Sa ganitong kaso, mas mabuting unahin ang budget repair, emergency savings, mas murang credit option, o payong pinansyal mula sa mapagkakatiwalaang pinagmulan.
Ang app ay may mahigit sampung libong install at kasalukuyang libre gamitin, kaya madaling maabot ng maraming Android user. Ngunit ang accessibility nito ang dahilan para maging mas maingat, hindi mas kampante. Ang madaling pag-download ay hindi kapareho ng madaling pagbabayad. Para sa akin, ang pinakamahusay na paggamit ay ang may malinaw na hangganan: isang kinakailangang loan, isang nakasulat na repayment plan, at walang pag-asa sa panibagong utang para maisara ang nauna.
Sa kabuuan, bibigyan ko ng puwang ang Cashini – Trusted Cash Loan sa telepono ng isang taong marunong magtakda ng limitasyon at kailangang suriin ang isang lehitimong opsyon sa panandaliang pangungutang. Hindi ko naman ito ilalagay sa telepono ng taong naghahanap ng permanenteng dagdag na pera o mabilis na lunas sa paulit-ulit na kakulangan. Pagkatapos mawala ang unang impresyon ng bilis at convenience, ang tunay na halaga nito ay nakasalalay sa isang bagay: nakatutulong ba ito sa isang planadong pangangailangan nang hindi sinisira ang susunod na buwan? Kung oo, may praktikal itong gamit. Kung hindi, mas mabuting huwag nang magsimula.
Mga madalas itanong
01Ano ang Cashini – Trusted Cash Loan at paano ito ginagamit?
Ang Cashini ay isang mobile loan application na naglalayong gawing mas madali ang paghahanap at pag-apply para sa cash loan gamit ang smartphone. Karaniwang hinihingi nito ang personal na impormasyon, detalye ng kita, at iba pang dokumento para sa pagsusuri. Bago magpatuloy, basahin nang mabuti ang loan offer, kabuuang babayaran, interes, processing fee, at takdang petsa ng hulugan.
02Ligtas ba at lehitimo ang paggamit ng Cashini?
Bago magbigay ng anumang sensitibong impormasyon, tiyaking ang Cashini na ida-download mo ay mula sa opisyal at mapagkakatiwalaang source. Suriin ang developer, privacy policy, contact details, at mga pahintulot na hinihingi ng app. Mahalaga ring alamin kung ang lending service ay rehistrado at sumusunod sa mga naaangkop na batas at regulasyon sa iyong bansa. Iwasang magbayad nang maaga kung hindi malinaw ang dahilan.
03Ano ang mga kinakailangan para makapag-apply ng loan sa Cashini?
Maaaring kailanganin ng aplikante ang wastong pagkakakilanlan, aktibong mobile number, email address, address, impormasyon tungkol sa trabaho o kita, at valid bank o e-wallet account. Ang eksaktong requirements, minimum age, loan amount, at eligibility rules ay maaaring magbago depende sa lokasyon at kasalukuyang patakaran ng provider. Ihanda lamang ang tunay at napapanahong impormasyon upang maiwasan ang pagkaantala o pagtanggi sa aplikasyon.
04Magkano ang maaaring mahiram at ano ang mga bayarin sa Cashini?
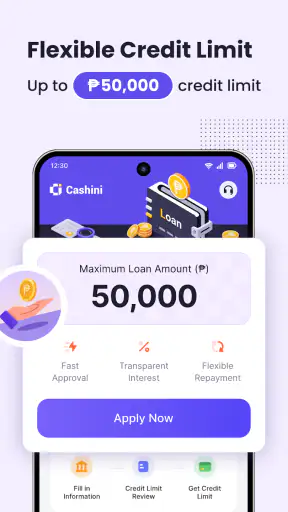
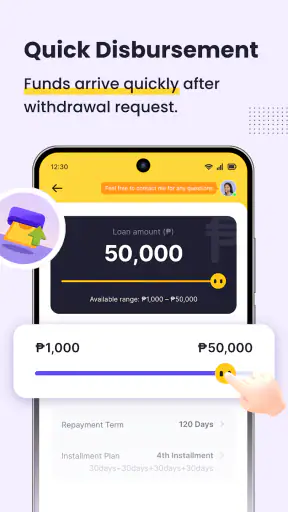
Ang halaga ng maaaring hiramin, interest rate, service o processing fee, late payment charge, at repayment period ay nakadepende sa resulta ng pagsusuri sa iyong aplikasyon. Huwag umasa sa ipinapakitang maximum loan amount lamang; basahin ang aktuwal na offer bago tanggapin. Ihambing ang kabuuang halaga ng babayaran, hindi lamang ang halagang matatanggap, upang malaman kung kaya ito ng iyong badyet.
05Gaano katagal ang approval at paano binabayaran ang loan sa Cashini?
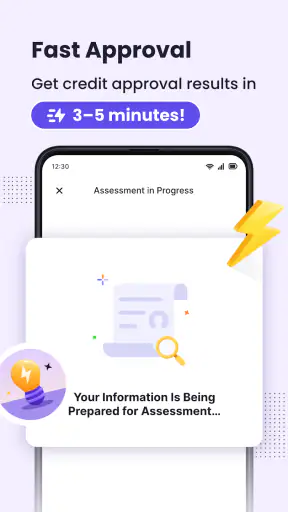
Ang oras ng approval at pag-release ng pera ay maaaring mag-iba batay sa completeness ng iyong impormasyon, verification process, oras ng aplikasyon, at napiling payment channel. Kapag naaprubahan, tingnan ang eksaktong due date at mga available na paraan ng pagbabayad sa app. Magbayad nang maaga kung maaari, magtago ng resibo, at makipag-ugnayan agad sa customer support kung may problema o hindi malinaw na singil.


